Drabina obligacji to sposób rozłożenia kapitału na obligacje o różnych terminach zapadalności. Dzięki temu wykupy i odsetki pojawiają się w kolejnych miesiącach lub latach, zapewniając regularny przepływ pieniędzy. Strategia ogranicza też ryzyko stóp procentowych, ponieważ nie musisz lokować całej kwoty na jeden termin.
Czym jest drabina obligacji?
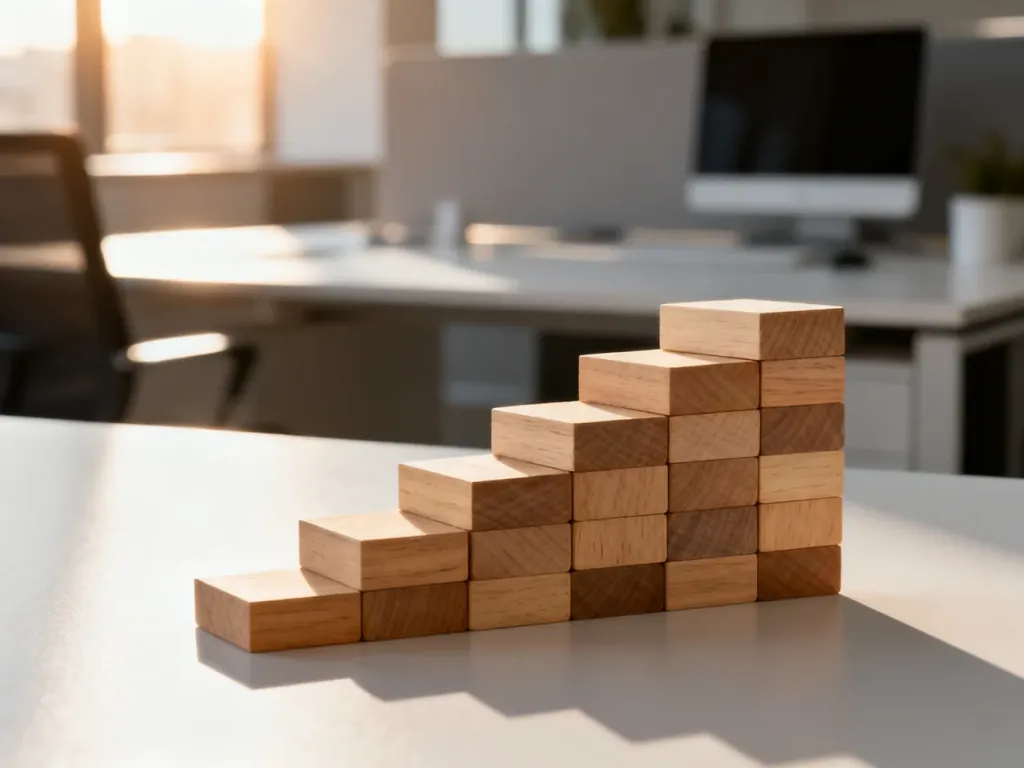
Wyobraź sobie schody, których każdy stopień kończy się w innym momencie. Właśnie tak działa drabina obligacji. Zamiast kupować jedną dużą pulę papierów zapadających tego samego dnia, dzielisz kapitał na części i wybierasz obligacje o różnych terminach wykupu.
Zapadalność oznacza moment, w którym emitent zwraca nominał obligacji. W zależności od rodzaju papieru inwestor może otrzymać także odsetki, na przykład w dniu wykupu albo wcześniej, zgodnie z warunkami emisji. Gdy terminy są rozłożone w czasie, środki wracają do portfela regularnie. Możesz je wydać, przeznaczyć na zaplanowane wydatki albo zainwestować ponownie.
Głównym celem nie jest pobicie rynku, lecz zaplanowanie przepływów pieniężnych. Drabina może ograniczyć konieczność sprzedaży aktywów w niekorzystnym momencie, na przykład podczas spadków cen obligacji lub akcji.
Dlaczego drabina obligacji działa?
Ceny obligacji notowanych na rynku zwykle spadają, gdy rosną stopy procentowe. Nowe emisje oferują wtedy wyższe oprocentowanie, więc starsze papiery z niższym kuponem stają się mniej atrakcyjne. Dłuższy termin do wykupu zwykle oznacza większą wrażliwość ceny na zmianę stóp procentowych.
Jeżeli jednak obligację utrzymasz do zapadalności, przejściowa zmiana ceny rynkowej nie ma takiego znaczenia. Zakładając wypłacalność emitenta, otrzymujesz nominał zgodnie z warunkami emisji. Drabina rozkłada terminy wykupu, więc nie musisz jednorazowo podejmować decyzji o reinwestowaniu całego kapitału.
Po wykupie jednego szczebla możesz kupić nową obligację z najdłuższym terminem w portfelu. W ten sposób środki są stale lokowane, a część kapitału regularnie trafia do dyspozycji. Gdy stopy rosną, kolejne odcinki drabiny można odnawiać na korzystniejszych warunkach.
Drabina nie usuwa ryzyka inwestycyjnego. Rozkłada je w czasie i zmniejsza zależność całego portfela od jednego momentu rynkowego.
Jak zbudować własną drabinę obligacji?
Budowa strategii nie wymaga skomplikowanych obliczeń, ale potrzebuje jasnego celu. Postępuj według następujących kroków:
- Określ potrzeby gotówkowe – ustal, jakiej kwoty potrzebujesz i czy środki mają wracać co miesiąc, kwartał, rok lub w dłuższych odstępach.
- Wybierz instrumenty – zdecyduj, czy wykorzystasz obligacje detaliczne, takie jak COI lub EDO, czy giełdowe ETF-y z określoną datą zakończenia.
- Podziel kapitał na szczeble – możesz rozłożyć pieniądze równo albo przydzielić większe kwoty terminom, w których spodziewasz się wyższych wydatków.
- Ustal zasady rolowania – po wykupie zdecyduj, czy wypłacasz środki, czy kupujesz nowy instrument z terminem późniejszym niż najdalszy obecny szczebel.
Przykładowo, inwestor może podzielić kapitał na pięć części i kupić papiery zapadające odpowiednio za rok, dwa, trzy, cztery i pięć lat. Po roku pierwszy szczebel zostanie wykupiony. Jeśli pieniądze nie są potrzebne, inwestor przeznacza je na nową obligację pięcioletnią. W efekcie drabina zachowuje podobną długość, a wykupy pojawiają się co roku.
Przy obligacjach COI można budować także krótsze odstępy między przepływami. Ponieważ odsetki są wypłacane co roku, regularne zakupy w kolejnych miesiącach tworzą harmonogram wypłat rozłożony w czasie. Obligacje EDO działają inaczej, ponieważ odsetki są kapitalizowane i wypłacane zasadniczo przy wykupie. Mogą więc służyć przede wszystkim do planowania większych kwot w odległej przyszłości.
Obligacje detaliczne czy ETF-y typu iBonds?
Obligacje detaliczne i ETF-y iBonds mogą tworzyć drabinę, ale są odmiennymi instrumentami. COI i EDO kupujesz bezpośrednio w ramach oferty obligacji oszczędnościowych. iShares iBonds ETF są notowane na giełdzie, zawierają wiele obligacji i mają określoną datę zakończenia działalności.
| Kryterium | Obligacje detaliczne | ETF typu iBonds |
|---|---|---|
| Płynność | Przedterminowy wykup na zasadach emisji, zwykle z opłatą. | Sprzedaż giełdowa w godzinach handlu, po cenie rynkowej. |
| Koszty | Brak typowej opłaty za zarządzanie, ale mogą wystąpić opłaty za wcześniejszy wykup. | Roczna opłata funduszu, zwykle zależna od konkretnej serii. W dostarczonych danych wskazano zakres około 0,12–0,25%. |
| Dywersyfikacja | W przypadku pojedynczych obligacji zależy od wybranych emisji i emitenta. | Jednostka obejmuje wiele obligacji, często wielu emitentów. |
| Łatwość zarządzania | Prosty zakup, lecz rolowanie wielu terminów wymaga pilnowania dat. | Zakup przez rachunek maklerski, wybór daty zakończenia i późniejsza decyzja o reinwestycji. |
| Oprocentowanie i waluta | COI i EDO są powiązane z warunkami polskich obligacji detalicznych i złotym. | Może obejmować obligacje w euro lub dolarze, co tworzy ryzyko walutowe dla osoby oszczędzającej w złotych. |
iBonds różnią się od zwykłych ETF-ów obligacyjnych. Klasyczny ETF stale uzupełnia portfel o nowe emisje, więc nie ma jednej daty końca. iBonds kupuje obligacje z określonego rocznika, a po ich wykupie stopniowo przechodzi na krótkoterminowe instrumenty i kończy działalność w zaplanowanym terminie.
To rozwiązanie jest bardziej zaawansowane i giełdowe niż polskie obligacje detaliczne. Dostępność konkretnych funduszy u polskich brokerów może się zmieniać, dlatego przed zakupem trzeba sprawdzić dokumenty funduszu, walutę, koszty, ryzyko kredytowe i zasady likwidacji.
Na co uważać?
Drabina jest uporządkowaną strategią, ale nie gwarantuje określonego wyniku. Najczęstsze wyzwania to:
- Ryzyko reinwestycji – gdy stopy spadną, wykupione środki mogą zostać ulokowane na mniej atrakcyjnych warunkach.
- Koszty transakcyjne – częste kupowanie i sprzedawanie ETF-ów może obniżyć wynik, szczególnie przy małych kwotach.
- Inflacja – obligacje o stałym oprocentowaniu mogą tracić realną wartość, jeśli ceny rosną szybciej niż odsetki.
- Ryzyko kredytowe i walutowe – dywersyfikacja w ETF-ie zmniejsza zależność od jednego emitenta, ale nie usuwa ryzyka całego portfela. Przy instrumentach w euro lub dolarze wynik w złotych zależy także od kursu walutowego.
Trzeba uwzględnić także 19-procentowy podatek Belki od zysków kapitałowych, o ile inwestycja nie korzysta z preferencji podatkowej. IKE Obligacje może zwolnić wypłatę z podatku po spełnieniu ustawowych warunków, ale konto ma własne zasady, limity i opłaty. Nie należy traktować go jako zamiennika łatwo dostępnej poduszki finansowej.
Drabina obligacji ma najwięcej sensu wtedy, gdy znasz przybliżony harmonogram wydatków i zależy Ci na ograniczeniu sprzedaży aktywów w przypadkowym momencie. Przy długoterminowym oszczędzaniu możesz połączyć polskie obligacje detaliczne z ETF-ami o określonym terminie, pamiętając o różnicach w płynności, kosztach, walucie i ryzyku emitenta.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.