Złoto dewizowe to termin prawny, a nie handlowa nazwa rodzaju kruszcu. Obejmuje szeroką grupę przedmiotów określonych w ustawie z 27 lipca 2002 r. – Prawo dewizowe. Złoto inwestycyjne, nazywane też bulionowym, jest natomiast kategorią rynkową i podatkową, związaną przede wszystkim z lokowaniem kapitału.
Czym jest złoto dewizowe?
Definicja złota dewizowego wynika z przepisów ustawy z 27 lipca 2002 r. – Prawo dewizowe. Nie opisuje ona jakości inwestycji, ceny ani opłacalności zakupu. Jej zadaniem jest określenie, jakie przedmioty są traktowane jako wartości dewizowe w kontekście obrotu, kontroli i przekraczania granicy.
Z tego powodu złoto dewizowe nie oznacza wyłącznie sztabek kupowanych w celach inwestycyjnych. Jest to pojęcie znacznie szersze, obejmujące również materiały i wyroby, które na rynku nie są zwykle określane mianem złota inwestycyjnego.
Co zalicza się do złota dewizowego?
Ustawowa kategoria obejmuje różne postacie złota, nie tylko gotowe produkty oferowane przez mennice. W jej zakresie mieszczą się między innymi:
- Złoto w stanie nieprzerobionym.
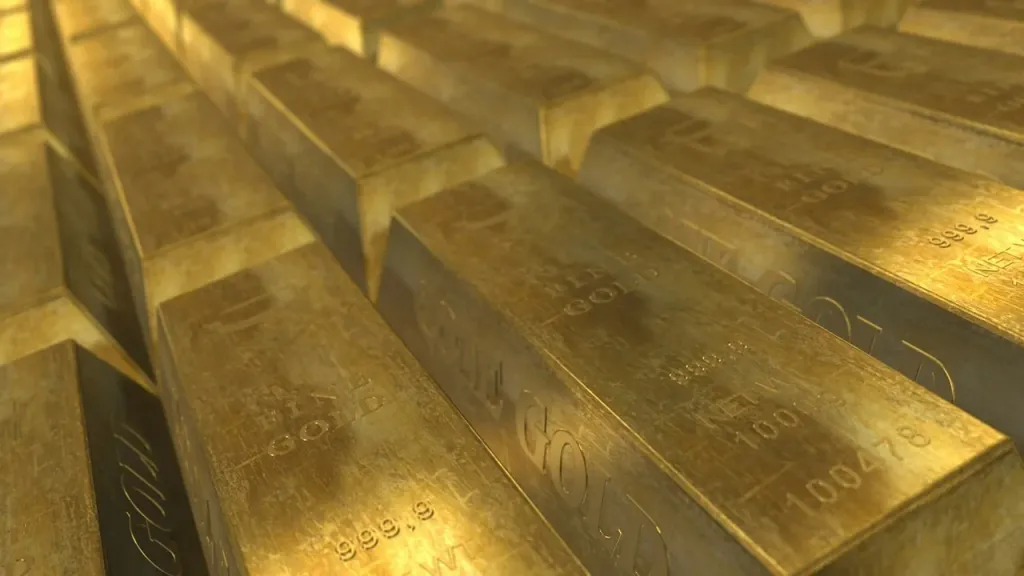
- Złoto w postaci sztabek.
- Monety będące prawnym środkiem płatniczym lub mające charakter obiegowy.
- Półfabrykaty ze złota.
- Złom złota, który może trafić do przetopienia lub dalszej obróbki.
- Stopy złota stosowane w technice dentystycznej.
Tak szerokie ujęcie oznacza, że o statusie dewizowym nie decyduje wyłącznie przeznaczenie przedmiotu. Złom przewożony do skupu albo materiał wykorzystywany w produkcji również może być objęty tą kategorią, mimo że nie jest produktem inwestycyjnym.
Złoto dewizowe a złoto inwestycyjne
Najważniejsza różnica polega na tym, że oba określenia opisują inne porządki. „Złoto dewizowe” pochodzi z języka prawa administracyjnego, natomiast „złoto inwestycyjne” funkcjonuje głównie jako kategoria rynkowa i podatkowa.
| Cecha | Złoto dewizowe | Złoto inwestycyjne |
|---|---|---|
| Podstawa definicji | Ustawa – Prawo dewizowe z 27 lipca 2002 r. | Przepisy podatkowe oraz kryteria stosowane dla produktów bulionowych |
| Zakres | Szeroki, obejmuje między innymi sztabki, monety, półfabrykaty, złom i wybrane stopy | Przede wszystkim sztabki oraz monety spełniające określone warunki próby i formy |
| Cel klasyfikacji | Kontrola obrotu dewizowego i znaczenie celne | Ułatwienie obrotu inwestycyjnego i określenie zasad opodatkowania |
| VAT | Samo zaliczenie do złota dewizowego nie daje automatycznego zwolnienia z VAT | Złoto spełniające ustawowe kryteria złota inwestycyjnego jest zwolnione z VAT |
| Przewóz przez granicę | Może mieć znaczenie przy obowiązkach deklaracyjnych i kontroli celnej | Status inwestycyjny nie zastępuje obowiązków wynikających z przepisów granicznych |
W przypadku złota inwestycyjnego sztabki powinny co do zasady mieć próbę co najmniej 995 tysięcznych. W odniesieniu do monet znaczenie mają między innymi próba co najmniej 900, wybicie po 1800 roku, status prawnego środka płatniczego w kraju pochodzenia oraz cena oparta głównie na zawartości złota, a nie na wartości kolekcjonerskiej.
Te warunki nie zmieniają jednak faktu, że konkretny przedmiot może jednocześnie należeć do szerokiej kategorii złota dewizowego i spełniać kryteria złota inwestycyjnego. Są to klasyfikacje o różnych celach, a nie wzajemnie wykluczające się etykiety.
Dlaczego ma to znaczenie przy przewozie przez granicę?
Rozróżnienie staje się szczególnie ważne podczas wywozu lub przywozu złota. Przepisy dotyczące wartości dewizowych i regulacje celne mogą nakładać obowiązki deklaracyjne, a ich zakres zależy między innymi od rodzaju przewożonego przedmiotu, jego wartości, kierunku podróży oraz aktualnych przepisów obowiązujących na danej granicy.
Nie należy więc zakładać, że sztabka, moneta, biżuteria albo złom złota podlegają identycznym zasadom. Sam fakt, że przedmiot został kupiony jako inwestycja, nie przesądza o wszystkich obowiązkach związanych z jego przewozem.
Notka ekspercka: przed podróżą z większą ilością kruszcu sprawdź aktualne informacje Krajowej Administracji Skarbowej, przepisy celne państwa wyjazdu i państwa docelowego oraz ewentualne wymogi deklaracyjne. Przy transporcie znacznej wartości pomoc doradcy celnego może ograniczyć ryzyko błędnej kwalifikacji lub niepełnej deklaracji.
Najkrócej mówiąc, złoto dewizowe jest szeroką kategorią prawną służącą kontroli obrotu i przewozu wartości, a złoto inwestycyjne opisuje wybrane produkty przeznaczone do lokowania kapitału i objęte szczególnymi zasadami VAT. Przedmiot może należeć do obu kategorii, ale każda z nich wywołuje inne skutki prawne.